eKYC en acción: ¿Cómo optimizar la vinculación de clientes en tu organización?
En cualquier empresa, la fase de vinculación de clientes es uno de los momentos más críticos del ciclo comercial. Es el primer contacto formal entre el cliente y la organización, y suele definir el tono de la relación a largo plazo. Si este proceso es lento, confuso o inseguro, el cliente puede perder interés o confianza. Por eso, contar con una solución como eKYC (electronic Know Your Customer) puede marcar la diferencia.
El eKYC permite digitalizar y automatizar la verificación de identidad, lo que reduce los tiempos de incorporación, mejora la experiencia del cliente y garantiza el cumplimiento de normativas. Implementarlo correctamente no solo optimiza el onboarding, sino que también mejora la eficiencia operativa y protege a la empresa de riesgos innecesarios.
Un cambio en la forma en la que vinculan clientes
Tradicionalmente, la incorporación de un nuevo cliente requería formularios extensos, documentos físicos, verificaciones manuales y tiempos de espera prolongados. Esto no solo generaba fricción, sino que también exponía a las empresas a errores, suplantaciones y procesos ineficientes.
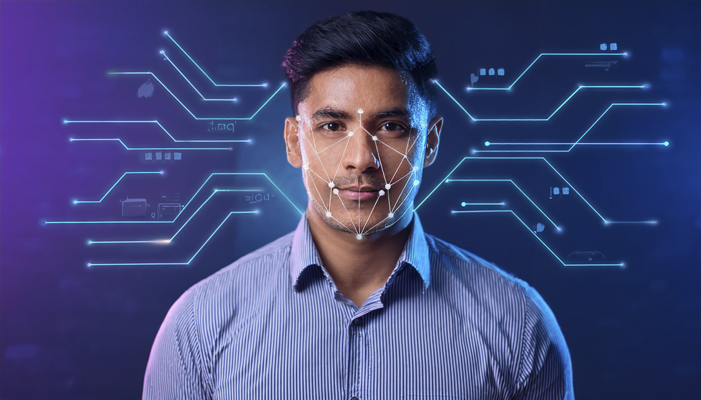
Con eKYC, este paradigma cambia completamente. Gracias al uso de tecnología de reconocimiento biométrico, validación de documentos y análisis de señales de riesgo, hoy es posible verificar identidades de forma remota, en minutos y con altos estándares de seguridad.
Beneficios clave del eKYC en la etapa de onboarding
- Rapidez y eficiencia: Los procesos que antes requerían varios días, hoy se resuelven en cuestión de minutos.
- Experiencia del cliente mejorada: Un flujo ágil y sin fricciones aumenta las probabilidades de retención.
- Reducción del fraude: La detección de patrones sospechosos disminuye el riesgo de suplantación o falsificación.
- Cumplimiento normativo: Se garantiza la recolección adecuada de datos según las regulaciones vigentes.
- Escalabilidad: La automatización permite atender un mayor volumen de solicitudes sin ampliar la estructura operativa.
Mejores prácticas para una implementación efectiva
Para que eKYC sea verdaderamente efectivo en la vinculación de clientes, es necesario diseñar flujos centrados en el usuario. Algunas recomendaciones incluyen:
- Realizar pruebas en entornos reales: Utilizar documentos válidos y escenarios diversos para validar la robustez del sistema.
- Optimizar para móvil: Muchos usuarios iniciarán el proceso desde sus teléfonos. El diseño debe ser responsivo.
- Simplificar pasos innecesarios: Un proceso de verificación extenso puede hacer que el usuario abandone. Diseña flujos ágiles, elimina fricciones y evita pedir información que no sea esencial. Mientras más directo sea el camino, mayor será la conversión.
- Adaptar el lenguaje: Instrucciones claras, sin tecnicismos, y en el idioma del usuario.
Estas prácticas garantizan que el cliente complete el proceso sin frustraciones y que los datos recolectados sean confiables.
Casos de éxito en diferentes industrias
Empresas de sectores como financiero, salud, telecomunicaciones y retail ya están utilizando eKYC para mejorar sus procesos de incorporación. Algunos beneficios observados han sido:
- Sector financiero: Reducción del tiempo de vinculación en un 80 % y aumento de la aprobación de solicitudes válidas.
- Telecomunicaciones: Mayor precisión en la verificación de identidad y disminución de líneas fantasma.
- Salud: Validación rápida de asegurados, mejorando el acceso a servicios en línea.
- Retail: Agilización del registro de clientes, reducción de fraudes en programas de fidelización y mayor confianza en las transacciones digitales.
Estos resultados demuestran que el impacto del eKYC va más allá de la eficiencia: transforma la forma en que las organizaciones se relacionan con sus clientes desde el primer contacto.
Integración con otros sistemas empresariales
Para aprovechar al máximo el eKYC, su implementación debe estar alineada con los sistemas centrales de la organización, como CRMs, plataformas de onboarding, ERPs o soluciones de atención al cliente.
Una integración fluida mejora procesos y gestión de datos validados
- Automatizar el traspaso de datos validados.
- Reducir redundancias y errores manuales.
- Activar flujos posteriores de forma automática (envío de contratos, asignación de asesores, etc.).
- Monitorear en tiempo real el rendimiento del proceso.
Medición de resultados y mejora continua
Como todo proceso digital, el eKYC debe ser monitoreado y optimizado constantemente. Algunas métricas clave a tener en cuenta son:
- Tasa de finalización del proceso.
- Tiempo promedio de verificación.
- Porcentaje de documentos rechazados.
- Nivel de intervención manual requerida.
- Incidentes o alertas detectadas.
Con esta información, los equipos pueden ajustar el flujo, capacitar mejor a los usuarios o incluso redefinir criterios de validación según el comportamiento observado.
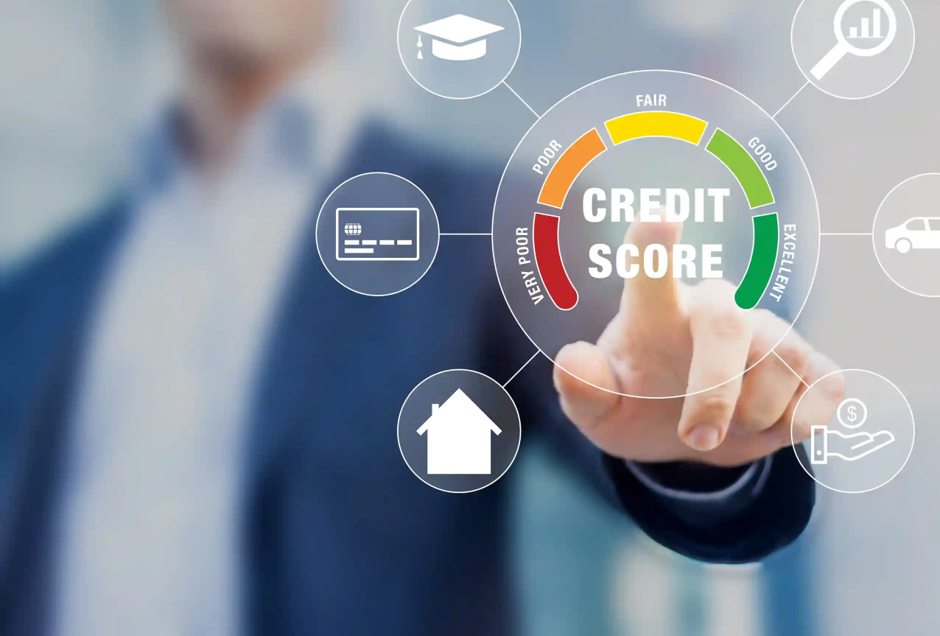
A la hora de solicitar un crédito, las empresas enfrentan un factor determinante, incluso antes de la primera reunión con el banco y es: el puntaje crediticio. Este número resume el comportamiento histórico de una empresa. Las entidades financieras lo usan como filtro para decidir si dan financiación, en qué condiciones y con qué riesgo. A pesar de su importancia, muchas empresas desconocen cómo se calcula su puntaje crediticio, qué variables lo afectan o cómo pueden fortalecerlo antes de solicitar un crédito. En este artículo te explicamos qué es el puntaje crediticio empresarial, cómo influye en el acceso a financiación y qué acciones puede tomar tu negocio para mejorar su perfil financiero frente a las entidades financieras. ¿Sabes cómo se calcula el puntaje crediticio de tu empresa?Regístrate y descubre qué factores influyen en tu score y cómo fortalecer tu perfil financiero. ¿Qué es el score crediticio y cómo se aplica a las empresas? El puntaje crediticio, también conocido como puntaje de crédito o score crediticio, es una calificación numérica que resume el nivel de riesgo asociado al comportamiento financiero de una persona o empresa. Se calcula a partir de variables como el historial de pagos, el nivel de endeudamiento, la antigüedad de las obligaciones financieras y la diversidad de productos crediticios utilizados. El puntaje crediticio de las empresas no solo revisa cómo paga el negocio como entidad jurídica. En muchos casos, también analiza el comportamiento financiero de sus representantes legales o socios principales. Esto es común en empresas pequeñas o nuevas, porque su propio historial es corto. Este puntaje funciona como un lenguaje común entre la empresa y las entidades financieras: en lugar de que cada banco tenga que reconstruir manualmente el historial completo de una compañía, el puntaje crediticio ofrece una referencia rápida y estandarizada sobre qué tan confiable ha sido esa empresa en el cumplimiento de sus obligaciones financieras. Para saber a profundidad cómo tomar decisiones más certeras que involucren el crédito, haz clic aquí: Puntaje crediticio para decisiones más confiables. Diferencia entre puntaje crediticio personal y empresarial Es común que los dueños de pymes confundan su puntaje crediticio personal con el de su empresa, sobre todo en negocios pequeños donde ambas historias están estrechamente ligadas. Sin embargo, se trata de dos perfiles distintos: el puntaje personal refleja el comportamiento financiero del individuo (tarjetas de crédito, créditos de vivienda o vehículo, obligaciones personales), mientras que el puntaje empresarial se construye a partir de las obligaciones registradas a nombre de la persona jurídica. Dicho esto, en empresas nuevas o pequeñas, muchos bancos sí toman en cuenta el historial de crédito personal del dueño o de los socios principales. Esto ocurre porque el historial de la empresa aún no es lo bastante sólido para evaluar el riesgo por sí solo. ¿Cómo influye el puntaje crediticio al solicitar un crédito para empresas? El puntaje crediticio no es solo un número de referencia; tiene un impacto directo y medible en varios aspectos del proceso de solicitud de crédito. Aprobación o rechazo de la solicitud En muchas entidades financieras, el puntaje crediticio es uno de los primeros filtros automáticos dentro del proceso de evaluación. Un puntaje bajo puede significar que la solicitud sea rechazada incluso antes de que se revisen en detalle otros aspectos del negocio, como su modelo de ingresos o su potencial de crecimiento. Condiciones del crédito: tasas, plazos y montos Incluso cuando una solicitud es aprobada, el puntaje crediticio influye en las condiciones ofrecidas. Un puntaje alto suele traducirse en tasas de interés más competitivas, plazos más amplios y montos más altos disponibles. Un puntaje bajo, en cambio, puede implicar tasas más elevadas, montos más limitados o la exigencia de garantías adicionales para compensar el riesgo percibido por la entidad financiera. Rapidez del proceso de aprobación Un buen puntaje crediticio también puede agilizar el proceso de evaluación. Las entidades financieras y fintech suelen usar modelos de aprobación semiautomática. Procesando más rápido las solicitudes de empresas con un historial financiero sólido. En cambio, los perfiles con puntajes más bajos suelen requerir análisis manual adicional, lo que extiende los tiempos de respuesta. Acceso a productos financieros adicionales Más allá del crédito puntual que se está solicitando, un buen puntaje crediticio empresarial facilita el acceso a otros productos financieros: líneas de crédito rotativas, tarjetas empresariales con mejores beneficios, leasing financiero o incluso condiciones preferenciales con proveedores que consultan el comportamiento crediticio antes de otorgar plazos de pago extendidos. Si quieres aprender más a fondo sobre qué es una línea de crédito y sus requisitos, lee: Qué se debe tener en cuenta para abrir una línea de crédito. Poder de negociación frente a la entidad financiera Un aspecto que muchas empresas no consideran es que el puntaje crediticio también influye en el margen de negociación disponible durante el proceso. Una empresa con un puntaje sólido tiene mayor capacidad para negociar comisiones, seguros asociados al crédito o condiciones de prepago. En cambio, un puntaje débil suele dejar a la empresa en una posición donde simplemente acepta las condiciones ofrecidas. Así, tiene poco espacio para ajustarlas a su favor. ¿Qué variables afectan el puntaje crediticio de una empresa? Aunque el cálculo exacto puede variar según la metodología de cada entidad o buró de información, existen variables comunes que suelen tener mayor peso en la construcción del puntaje crediticio empresarial: Historial de pagos. Es, generalmente, la variable con mayor peso. Pagos puntuales y consistentes a lo largo del tiempo construyen un puntaje sólido, mientras que atrasos recurrentes lo deterioran rápidamente. Nivel de endeudamiento actual. Un nivel de deuda muy alto en relación con la capacidad de pago del negocio puede afectar negativamente el puntaje, incluso si los pagos se han realizado a tiempo. Antigüedad del historial crediticio. Empresas con una trayectoria financiera más larga y documentada suelen tener puntajes más estables que empresas nuevas, que aún no han generado suficiente información. Diversidad de obligaciones financieras. Manejar distintos tipos de productos crediticios de forma responsable puede aportar positivamente al puntaje, frente a depender de un solo tipo de obligación. Consultas recientes al historial crediticio. Múltiples solicitudes de crédito en un periodo corto de tiempo pueden generar señales de alerta para las entidades financieras, ya que sugieren una posible necesidad urgente de liquidez. Reportes negativos o procesos en centrales de riesgo. Moras reportadas, procesos jurídicos relacionados con obligaciones financieras o reportes de cartera castigada afectan de forma significativa y prolongada el puntaje. Puntaje crediticio bajo: ¿qué significa para una empresa y cómo se puede revertir? Un puntaje de crédito bajo no significa necesariamente que una empresa quede excluida de forma permanente del acceso a financiación, pero sí implica condiciones menos favorables y, en muchos casos, mayores obstáculos en el proceso de aprobación. Es importante entender que el puntaje crediticio es un reflejo de comportamientos pasados, no una sentencia definitiva. Las empresas pueden trabajar activamente en mejorar su perfil financiero con el tiempo, mediante prácticas como: Poner al día las obligaciones en mora, empezando por las de mayor antigüedad o mayor impacto en el reporte. Evitar nuevas solicitudes de crédito innecesarias, especialmente mientras se está en proceso de recuperación del puntaje. Mantener bajo el nivel de utilización de cupos disponibles, en productos como tarjetas o líneas rotativas. Generar historial positivo de forma constante, a través de obligaciones pequeñas manejadas responsablemente, si la empresa cuenta con historial limitado. Revisar periódicamente el reporte crediticio, para identificar y corregir a tiempo posibles errores o inconsistencias que puedan estar afectando el puntaje sin justificación real. Vale la pena aclarar que la recuperación del puntaje no es inmediata: los cambios positivos suelen reflejarse de forma gradual, a medida que se acumula un historial de comportamiento responsable. Por eso, entre más pronto una empresa empiece a corregir hábitos que afectan su score, más rápido podrá acceder a mejores condiciones en el futuro. Errores comunes que afectan el puntaje crediticio empresarial sin que las empresas lo noten Muchas empresas afectan su puntaje crediticio sin ser plenamente conscientes de ello. Algunos errores frecuentes incluyen: No monitorear el historial crediticio de forma periódica, lo que impide detectar a tiempo reportes negativos o inconsistencias en la información. Confundir la fecha de pago con la fecha límite, generando atrasos mínimos pero recurrentes que, con el tiempo, afectan el puntaje. Solicitar crédito en múltiples entidades simultáneamente para comparar condiciones, sin considerar que cada consulta puede impactar el puntaje. No formalizar acuerdos de pago cuando existen dificultades temporales, lo que puede derivar en reportes negativos que se habrían evitado con una negociación oportuna. Ignorar el comportamiento crediticio de los representantes legales, en empresas donde este factor también incide en la evaluación general del negocio. Dejar cupos de crédito casi al límite de forma constante, lo cual, aunque no implique atrasos, puede interpretarse como una señal de dependencia alta del crédito disponible. ¿Por qué toda empresa debería conocer su puntaje crediticio antes de solicitar financiación? Solicitar un crédito sin conocer previamente el puntaje crediticio de la empresa es como negociar sin toda la información necesaria. Conocerlo con anticipación permite: Anticipar el resultado probable de la solicitud, evitando sorpresas o rechazos inesperados. Corregir a tiempo posibles inconsistencias en el reporte antes de que afecten una negociación importante. Elegir el momento adecuado para solicitar financiación, especialmente si el puntaje está en un proceso de recuperación. Negociar con mayor seguridad, llegando a la entidad financiera con conocimiento claro de la posición de la empresa. Este tipo de preparación marca la diferencia entre una empresa que llega a negociar condiciones de crédito de forma reactiva, y una que se presenta con una estrategia financiera clara y datos verificados sobre su propio comportamiento crediticio. Incluso en escenarios donde el puntaje no es el ideal, llegar preparado con un plan claro de mejora puede ayudar a sostener una conversación más constructiva con la entidad financiera, en lugar de recibir un rechazo sin mayor contexto. ¿Quieres entender a fondo cómo se mide el puntaje crediticio de tu empresa? Todo lo explicado hasta ahora da un panorama general de por qué el puntaje crediticio importa y qué variables lo afectan. Sin embargo, entender a profundidad cómo se calcula específicamente el score de tu empresa, y qué factores concretos podrían estar afectándolo en este momento, requiere un análisis más detallado. Por eso, preparamos un recurso que te ayudara a entender Cómo se mide el score crediticio de tu empresa y qué puede estar afectándolo, un material descargable donde profundizamos en la metodología detrás del cálculo del puntaje, los factores con mayor peso específico y las señales de alerta que toda empresa debería monitorear antes de solicitar un crédito. Regístrate para acceder a este recurso y complementar la información de este artículo con una mirada más técnica y aplicada a la realidad financiera de tu negocio. El puntaje crediticio como carta de presentación financiera de tu empresa El puntaje crediticio funciona como una carta de presentación ante cualquier entidad financiera: resume, en un solo número, la confianza que ha construido una empresa a través de su comportamiento de pago y su gestión financiera a lo largo del tiempo. Un buen puntaje no garantiza automáticamente la aprobación de un crédito, pero sí mejora significativamente las condiciones, la rapidez del proceso, el poder de negociación y el acceso a productos financieros adicionales. Monitorear este indicador de forma periódica, entender qué variables lo afectan y actuar a tiempo ante señales de deterioro son prácticas que toda empresa debería incorporar como parte de su gestión financiera, no solo en el momento en que necesita solicitar financiación, sino como un hábito constante que fortalece su posición frente al sistema financiero en el largo plazo. Al final, un buen puntaje crediticio no es un golpe de suerte: es el resultado acumulado de decisiones financieras responsables, tomadas de forma consistente a lo largo del tiempo. ¿Cómo puedo saber el puntaje crediticio de mi empresa? Puedes consultarlo a través de herramientas especializadas que permiten conocer el comportamiento financiero de tu empresa y la información que las entidades financieras consideran al evaluar una solicitud de crédito. ¿Un puntaje crediticio bajo significa que no puedo obtener un crédito para mi empresa? No necesariamente. Aunque un puntaje bajo puede dificultar la aprobación o generar condiciones menos favorables, mejorar el historial de pago y reducir el nivel de endeudamiento puede fortalecer el perfil crediticio. ¿Qué factores influyen en el puntaje crediticio de una empresa? Entre los principales factores se encuentran el historial de pagos, el nivel de endeudamiento, la antigüedad del historial crediticio, las consultas recientes y los reportes negativos. ¿El puntaje crediticio personal afecta el crédito de mi empresa? Sí. En empresas nuevas o pequeñas, algunas entidades financieras también evalúan el historial crediticio de los representantes legales o socios principales como parte del análisis de riesgo. ¿Cada cuánto debo revisar el puntaje crediticio de mi empresa? Lo recomendable es revisarlo de forma periódica, especialmente antes de solicitar financiación, para identificar oportunidades de mejora o corregir posibles inconsistencias en la información financiera.
Descubre cómo la prevención de riesgos corporativos puede evitar pérdidas económicas, proteger tu reputación y asegurar la continuidad de tu negocio.
Aprende a interpretar el índice de endeudamiento, la cobertura de intereses y la carga financiera para evaluar la salud financiera de tu empresa.
Conclusión
eKYC no es solo una herramienta para verificar identidades. Es una solución integral que optimiza el onboarding, fortalece la seguridad, mejora la experiencia del cliente y garantiza el cumplimiento.
Implementarlo correctamente permite a las organizaciones ser más ágiles, escalables y confiables desde el primer contacto con sus clientes. En un mercado cada vez más digital, el valor de una vinculación rápida y segura es incuestionable. Y eKYC es el camino para lograrlo.